Εξωδικαστικός Μηχανισμός με νέο πλαίσιο προστασίας κύριας κατοικίας
9 Νοεμβρίου 2026
ΤΕΠΙΧ ΙΙΙ με νέες χρηματοδοτήσεις άνω των 330 εκατ. ευρώ για ΜμΕ
10 Νοεμβρίου 2026
10/11/2026
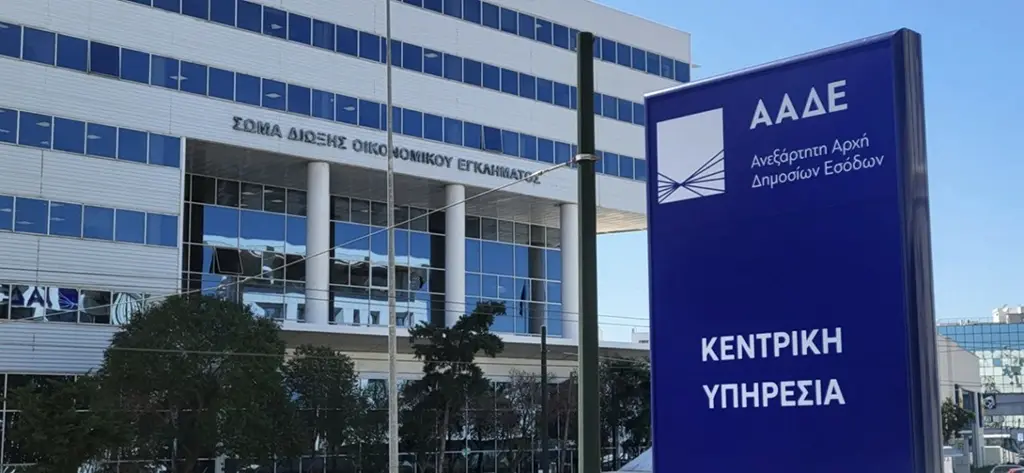
Σημαντικές αλλαγές στη διαχείριση παλαιών φορολογικών υποθέσεων φέρνει, σύμφωνα με τα αναφερόμενα στοιχεία, η εγκύκλιος Ε.2072/2026 της ΑΑΔΕ, η οποία εκδόθηκε σε συνέχεια της απόφασης 1246/2026 του Συμβουλίου της Επικρατείας (ΣτΕ). Η απόφαση έκρινε αντισυνταγματική διάταξη που επέτρεπε την επέκταση της προθεσμίας παραγραφής στη δεκαετία για συγκεκριμένες υποθέσεις φοροδιαφυγής.
Ποιες φορολογικές υποθέσεις παραγράφονται
Η εγκύκλιος αφορά υποθέσεις των χρήσεων 2012 και 2013, καθώς και των φορολογικών ετών 2014 έως 2017, για τις οποίες η ΑΑΔΕ επιχειρούσε να επιβάλει φόρους και πρόστιμα βάσει της συγκεκριμένης δεκαετούς προθεσμίας.
Οι βασικές αλλαγές περιλαμβάνουν:
• Παραγραφή νέων καταλογισμών που στηρίζονται στην αντισυνταγματική διάταξη.
• Περάτωση εκκρεμών φορολογικών ελέγχων, χωρίς την έκδοση νέων οριστικών πράξεων που βασίζονται στην ίδια διάταξη.
• Μη κοινοποίηση καταλογιστικών πράξεων που έχουν εκδοθεί αλλά δεν έχουν ακόμη κοινοποιηθεί.
• Ηλεκτρονική ενημέρωση των φορολογουμένων για την περάτωση των σχετικών ελέγχων.
Οι αλλαγές αφορούν συγκεκριμένες περιπτώσεις φοροδιαφυγής και παραβάσεων που σχετίζονται με πλαστά ή εικονικά φορολογικά στοιχεία. Δεν συνεπάγονται, επομένως, γενική ακύρωση όλων των παλαιών φορολογικών ελέγχων.
Τι ισχύει για βεβαιωμένους φόρους και πρόστιμα
Η παραγραφή δεν οδηγεί αυτομάτως στη διαγραφή βεβαιωμένων οφειλών ή στην επιστροφή ποσών που έχουν ήδη καταβληθεί.
Εφόσον έχει κοινοποιηθεί οριστική πράξη καταλογισμού, ο φορολογούμενος πρέπει να εξετάσει τις προβλεπόμενες δυνατότητες αμφισβήτησης μέσω της Διεύθυνσης Επίλυσης Διαφορών (ΔΕΔ) ή των αρμόδιων διοικητικών δικαστηρίων, ανάλογα με το στάδιο της υπόθεσης και τις ισχύουσες προθεσμίες.
Αντίστοιχα, για την επιστροφή φόρων ή προστίμων απαιτείται η προηγούμενη ακύρωση ή τροποποίηση της σχετικής πράξης, σύμφωνα με τις νόμιμες διαδικασίες.
Ποινικές διώξεις και έλεγχοι για ξέπλυμα χρήματος
Η εγκύκλιος διευκρινίζει ότι η παραγραφή του δικαιώματος της Φορολογικής Διοίκησης να καταλογίσει φόρους δεν συνεπάγεται αυτομάτως την παύση ποινικής δίωξης για φοροδιαφυγή.
Εφόσον συντρέχουν οι νόμιμες προϋποθέσεις, οι αρμόδιες υπηρεσίες μπορούν να διαβιβάζουν μηνυτήριες αναφορές στις εισαγγελικές αρχές. Παράλληλα, σοβαρές υποθέσεις που συνδέονται με ενδεχόμενη νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες μπορούν να εξακολουθήσουν να διερευνώνται.
Τι πρέπει να προσέξουν οι φορολογούμενοι
Η νέα εγκύκλιος δημιουργεί δυνατότητες επανεξέτασης παλαιών φορολογικών υποθέσεων, χωρίς να προβλέπει οριζόντια διαγραφή φόρων και προστίμων.
Για κάθε υπόθεση απαιτείται να εξετάζονται:
• Το φορολογικό έτος και η εφαρμοστέα προθεσμία παραγραφής.
• Το στάδιο στο οποίο βρίσκεται ο φορολογικός έλεγχος.
• Η ύπαρξη καταλογιστικών πράξεων και η ημερομηνία κοινοποίησής τους.
• Οι δυνατότητες διοικητικής ή δικαστικής αμφισβήτησης και οι σχετικές προθεσμίες.
Η ορθή αξιολόγηση των δεδομένων είναι καθοριστική για την προστασία των δικαιωμάτων των φορολογουμένων και την αποτελεσματική διαχείριση των φορολογικών τους εκκρεμοτήτων.
Η BOXMIND, μέσω των Λογιστικών και Φορολογικών Υπηρεσιών, παρέχει εξειδικευμένη υποστήριξη για τον έλεγχο φορολογικών υποθέσεων, την αξιολόγηση καταλογιστικών πράξεων και τη διαχείριση φορολογικών εκκρεμοτήτων επιχειρήσεων και ιδιωτών.