Μισθοί 2027, με αλλαγές σε φόρους και εισφορές
17 Νοεμβρίου 2026
120 δόσεις για οφειλές σε Εφορία και ΕΦΚΑ
17 Νοεμβρίου 2026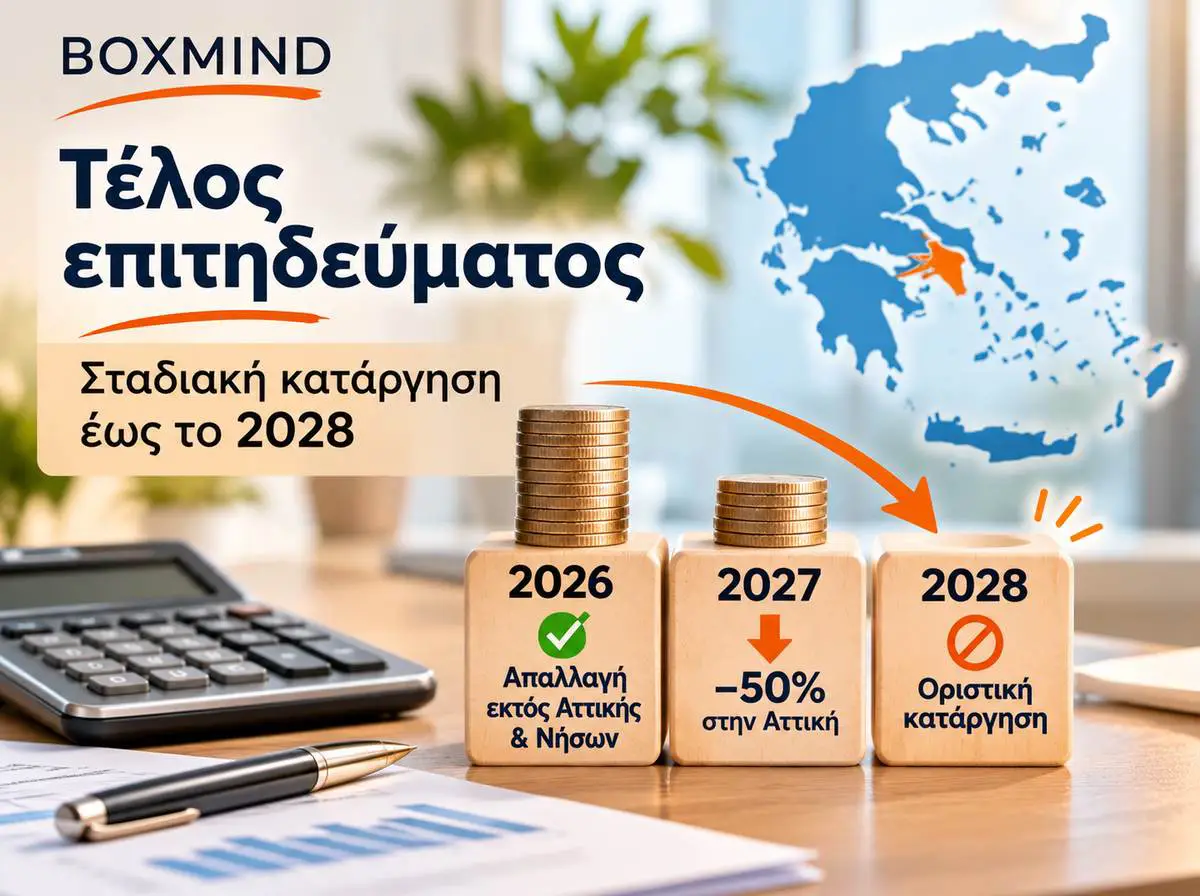
17/11/2026
Η σταδιακή κατάργηση του τέλους επιτηδεύματος για τα νομικά πρόσωπα και τις νομικές οντότητες αποτελεί σημαντική φορολογική ελάφρυνση για τις επιχειρήσεις. Με τον Ν. 5355/2026 θεσπίζεται χρονοδιάγραμμα απαλλαγών και μειώσεων, το οποίο ολοκληρώνεται το φορολογικό έτος 2028.
Η εφαρμογή των αλλαγών διαφοροποιείται ανάλογα με τη γεωγραφική θέση της έδρας και των υποκαταστημάτων, καθιστώντας απαραίτητο τον σωστό φορολογικό προγραμματισμό.
Ποιες επιχειρήσεις απαλλάσσονται από το 2026
Από το φορολογικό έτος 2026 προβλέπεται απαλλαγή από το τέλος επιτηδεύματος για:
• Επιχειρήσεις εκτός Περιφέρειας Αττικής, τόσο για την έδρα όσο και για τα υποκαταστήματά τους.
• Εγκαταστάσεις στην Περιφερειακή Ενότητα Νήσων Αττικής, οι οποίες υπάγονται στην ίδια απαλλαγή.
• Υποκαταστήματα εκτός Αττικής, ακόμη και όταν η έδρα της επιχείρησης βρίσκεται στην Αττική.
Για τις υπόλοιπες εγκαταστάσεις της Αττικής προβλέπεται μεταβατική μείωση πριν από την οριστική κατάργηση.
Το χρονοδιάγραμμα κατάργησης έως το 2028
Η εφαρμογή των νέων διατάξεων πραγματοποιείται σε τρία στάδια:
1. Φορολογικό έτος 2026: Πλήρης απαλλαγή για έδρες και υποκαταστήματα εκτός Αττικής και στην Περιφερειακή Ενότητα Νήσων Αττικής.
2. Φορολογικό έτος 2027: Μείωση του τέλους κατά 50% για τις λοιπές εγκαταστάσεις της Περιφέρειας Αττικής.
3. Φορολογικό έτος 2028 και επόμενα: Οριστική κατάργηση του τέλους επιτηδεύματος για όλα τα νομικά πρόσωπα και τις νομικές οντότητες.
Οι μεταβολές αφορούν τα αντίστοιχα φορολογικά έτη και αποτυπώνονται στις σχετικές φορολογικές δηλώσεις.
Τι πρέπει να ελέγξουν οι επιχειρήσεις
Για την ορθή εφαρμογή των απαλλαγών απαιτείται έλεγχος των φορολογικών δεδομένων κάθε επιχείρησης.
Ιδιαίτερη προσοχή χρειάζεται στα ακόλουθα:
• Τόπος εγκατάστασης της έδρας και των υποκαταστημάτων.
• Ορθότητα των στοιχείων στο φορολογικό μητρώο.
• Τυχόν περίοδοι αδράνειας ή διακοπής δραστηριότητας.
• Εφαρμογή άλλων προβλεπόμενων απαλλαγών.
• Προσαρμογή του ετήσιου φορολογικού προϋπολογισμού.
Η κατάργηση του τέλους επιτηδεύματος μειώνει το σταθερό φορολογικό κόστος, χωρίς να επηρεάζει τις υπόλοιπες φορολογικές υποχρεώσεις.
Συχνές ερωτήσεις
Καταργείται το τέλος επιτηδεύματος για όλες τις εταιρείες το 2027;
Όχι. Το 2027 προβλέπεται μείωση κατά 50% για τις λοιπές εγκαταστάσεις της Αττικής. Η πλήρης κατάργηση ισχύει από το φορολογικό έτος 2028.
Τι ισχύει για επιχειρήσεις με υποκαταστήματα σε διαφορετικές περιφέρειες;
Η επιβάρυνση εξετάζεται ανά εγκατάσταση, σύμφωνα με τη γεωγραφική θέση και το αντίστοιχο φορολογικό έτος.
Πότε θα αποτυπωθεί η οριστική κατάργηση στις δηλώσεις;
Η κατάργηση αφορά το φορολογικό έτος 2028 και θα αποτυπωθεί στις αντίστοιχες δηλώσεις που υποβάλλονται το 2029.
Πώς μπορεί να σας βοηθήσει η BOXMIND
Η BOXmind υποστηρίζει επιχειρήσεις στην αξιολόγηση φορολογικών επιβαρύνσεων, στον έλεγχο των διαθέσιμων απαλλαγών και στον σχεδιασμό των οικονομικών τους υποχρεώσεων.
Μέσω των Λογιστικών και Φορολογικών Υπηρεσιών, συμβάλλει στην ορθή εφαρμογή των νέων ρυθμίσεων και στη βελτίωση του φορολογικού προγραμματισμού.
Επικοινωνήστε με την BOXMIND για να αξιολογήσετε τις αλλαγές που επηρεάζουν την επιχείρησή σας.