Δώρο Χριστουγέννων 2026 και υποχρεώσεις εργοδοτών
16 Νοεμβρίου 2026
Τέλος επιτηδεύματος 2026–2028 και απαλλαγές επιχειρήσεων
17 Νοεμβρίου 2026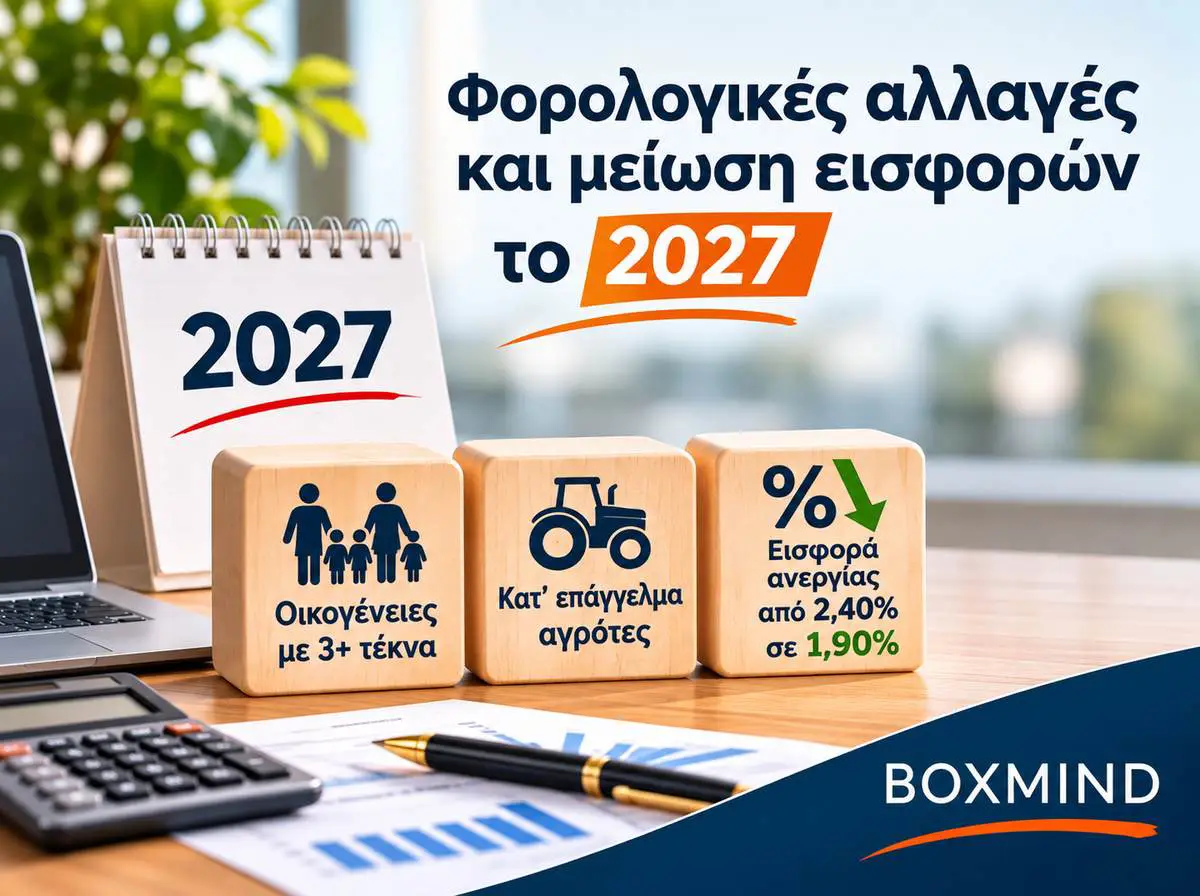
17/11/2026
Σημαντικές αλλαγές στη φορολογία εισοδήματος και στις ασφαλιστικές εισφορές μισθωτών προβλέπει ο N. 5355/2026, επηρεάζοντας τις καθαρές αποδοχές συγκεκριμένων κατηγοριών εργαζομένων και τον προγραμματισμό μισθοδοσίας των επιχειρήσεων.
Οι νέες ρυθμίσεις εφαρμόζονται σταδιακά, με διαφορετικές ημερομηνίες έναρξης, ενώ το οικονομικό όφελος εξαρτάται από το εισόδημα και τα προσωπικά χαρακτηριστικά κάθε δικαιούχου.
Ποιες φορολογικές αλλαγές προβλέπονται
Το άρθρο 4 του νόμου εισάγει ευνοϊκότερη φορολογική μεταχείριση για συγκεκριμένες κατηγορίες φορολογουμένων.
Ειδικότερα:
• Οικογένειες με τρία ή περισσότερα εξαρτώμενα τέκνα: Από το φορολογικό έτος 2027 εφαρμόζεται μηδενικός φορολογικός συντελεστής στα δύο πρώτα εισοδηματικά κλιμάκια, έως 20.000 ευρώ.
• Κατ’ επάγγελμα αγρότες: Προβλέπεται μηδενικός συντελεστής στα δύο πρώτα κλιμάκια για κέρδη από ατομική αγροτική επιχείρηση, υπό την προϋπόθεση ότι τουλάχιστον το 50% του εισοδήματος προέρχεται από αγροτική δραστηριότητα. Η ρύθμιση εφαρμόζεται από το φορολογικό έτος 2026.
• Μισθωτοί δικαιούχοι: Η επίδραση στη φορολογική παρακράτηση διαφοροποιείται ανάλογα με το φορολογητέο εισόδημα και την οικογενειακή κατάσταση.
Μείωση ασφαλιστικών εισφορών από τον Απρίλιο 2027
Από την 1η Απριλίου 2027, η συνολική εισφορά υπέρ ανεργίας μειώνεται από 2,40% σε 1,90% των ασφαλιστέων αποδοχών.
Η νέα κατανομή διαμορφώνεται ως εξής:
• Εργοδοτική εισφορά: 1,20%, χωρίς μεταβολή.
• Εισφορά εργαζομένου: 0,70%, από 1,20%.
• Συνολική μείωση: 0,50 ποσοστιαίες μονάδες, αποκλειστικά υπέρ του εργαζομένου.
Για παράδειγμα, σε μηνιαίες μικτές αποδοχές 1.500 ευρώ, η συγκεκριμένη μείωση αντιστοιχεί σε 7,50 ευρώ λιγότερες ασφαλιστικές κρατήσεις, πριν από τυχόν φορολογικές επιδράσεις.
Τι πρέπει να προσέξουν οι επιχειρήσεις
Η εφαρμογή των αλλαγών απαιτεί σωστή προετοιμασία των μισθοδοτικών συστημάτων.
Οι βασικές ενέργειες περιλαμβάνουν:
1. Επικαιροποίηση στοιχείων εργαζομένων, ιδίως των εξαρτώμενων τέκνων.
2. Προσαρμογή της φορολογικής παρακράτησης σύμφωνα με τις ισχύουσες διατάξεις.
3. Εφαρμογή της νέας εισφοράς ανεργίας από τη μισθοδοσία Απριλίου 2027.
4. Έλεγχο των καθαρών αποδοχών και ενημέρωση των εργαζομένων.
5. Διαχωρισμό των νομοθετημένων μεταβολών από ενδεχόμενες μελλοντικές αποφάσεις για τον κατώτατο μισθό.
Συχνές ερωτήσεις
Αυξάνονται οι καθαρές αποδοχές όλων των εργαζομένων;
Όχι απαραίτητα στον ίδιο βαθμό. Το τελικό αποτέλεσμα εξαρτάται από τις ασφαλιστικές κρατήσεις, τη φορολογική παρακράτηση και τα ατομικά δεδομένα.
Μειώνονται οι εργοδοτικές εισφορές κατά 0,50 μονάδα;
Όχι. Η συγκεκριμένη μείωση αφορά αποκλειστικά την εισφορά ανεργίας του εργαζομένου.
Έχει καθοριστεί ο κατώτατος μισθός του 2027;
Ο N. 5355/2026 δεν καθορίζει οριστικό ποσό κατώτατου μισθού για το 2027.
Πώς μπορεί να σας βοηθήσει η BOXMIND
Η BOXmind υποστηρίζει επιχειρήσεις στον φορολογικό προγραμματισμό, στην αξιολόγηση των αλλαγών στη μισθοδοσία και στην οργάνωση των σχετικών υποχρεώσεων.
Μέσω των Λογιστικών και Φορολογικών Υπηρεσιών, συμβάλλει στην έγκαιρη προσαρμογή των επιχειρήσεων στο νέο νομοθετικό περιβάλλον.
Επικοινωνήστε με την BOXMIND για να αξιολογήσετε τις επιπτώσεις των νέων ρυθμίσεων στην επιχείρησή σας.